Especialistas de las facultades de Economía, Derecho y Contaduría señalan que la recaudación en México sigue distante de los estándares internacionales, al tiempo que cuestionan el impacto de las nuevas medidas de fiscalización con inteligencia artificial sobre los contribuyentes.
Por: Miguel A. Velázquez
CIUDAD DE MÉXICO, 20 de octubre de 2026.- El sistema tributario en México presenta una marcada fragilidad debido a su alta dependencia de los impuestos, un panorama agravado por el bajo crecimiento económico que limita la expansión de la recaudación fiscal, advirtió Raúl Carbajal Cortés, académico de la Facultad de Economía de la Universidad Nacional Autónoma de México (UNAM).
Durante su participación en el ciclo de conferencias “Análisis del Paquete Económico. Hacia las Reformas Fiscales 2027”, el especialista consideró que dichas modificaciones normativas no resolverán de fondo la problemática estructural del país, por lo que resulta indispensable transitar hacia un nuevo modelo económico que impulse diversas vertientes, entre ellas una reforma fiscal que los contribuyentes y la sociedad “logren soportar”.
Al intervenir en la mesa titulada “Las medidas de fiscalización y su análisis constitucional en la Reforma Fiscal 2027”, Carbajal Cortés subrayó que el sostenimiento de los derechos sociales promovidos por el gobierno depende directamente del progreso económico y de la solidez del erario, motivo por el cual no es viable mantener un sistema de recaudación vulnerable.
Brecha recaudatoria y peso de la deuda
Por su parte, Carlos Javier Verduzco Reina, jefe del Departamento de Bufete Jurídico de Asesoría Gratuita de la Facultad de Derecho (FD), detalló que la recaudación nacional se encuentra cerca del 16 por ciento del producto interno bruto (PIB).
En contraste, apuntó que los ingresos presupuestarios en los países integrantes de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) ascienden a casi el 35 por ciento, mientras que en América Latina alcanzan el 21 por ciento.
Estas cifras evidencian que México aún mantiene una distancia considerable para consolidar un equilibrio tributario que otorgue certeza financiera y presupuestaria a mediano plazo.
El académico alertó sobre el peso significativo de la deuda pública en el diseño de las finanzas nacionales, señalando que de cada peso gastado por el gobierno, 55 centavos provienen de financiamiento mediante deuda, y aunque se proyecta reducir el déficit fiscal combinando control de gasto, ingresos y menor endeudamiento, la estrategia descansará fuertemente sobre la eficiencia recaudatoria del próximo ejercicio.
Reformas complementarias y uso de inteligencia artificial
En su intervención, la profesora de la Facultad de Derecho, Patricia López López, puntualizó que la iniciativa presentada el pasado 8 de septiembre no se limitó a un paquete económico tradicional, sino que se acompañó de reformas de gran calado.
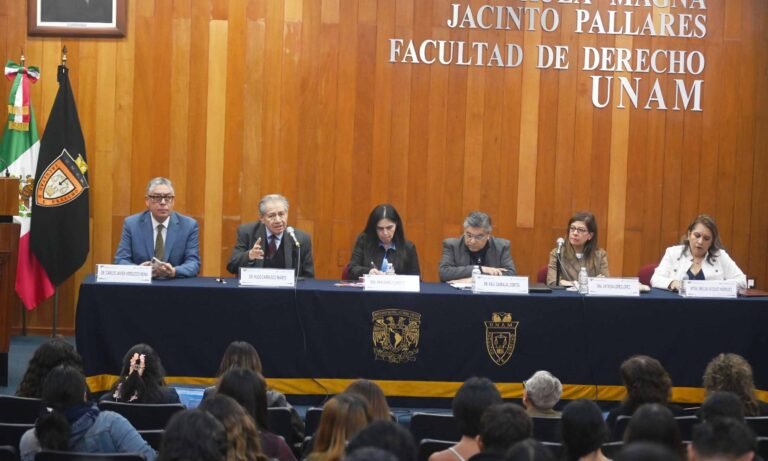
Durante la sesión en el aula magna “Jacinto Pallares”, destacó la inclusión de normativas paralelas como la Ley de Economía Digital para pagos electrónicos y la Ley General para el Fortalecimiento y Armonización Catastral y Registral.
A su vez, el académico de la FD, Hugo Carrasco Iriarte, emitió una alerta en torno al uso de la inteligencia artificial en los mecanismos de fiscalización gubernamental, señalando riesgos sobre su aplicación directa en la revisión selectiva de contribuyentes.
“Hay que ponderar su uso y hasta qué punto esa tecnología puede ser un enemigo del ser humano y ponerle límites”, advirtió, al tiempo que propuso incentivar a la base impositiva otorgando constancias de “contribuyente cumplido” y descuentos fiscales a quienes salgan favorables en visitas domiciliarias.
Finalmente, Imelda Vázquez Márquez, integrante de la Facultad de Contaduría y Administración, advirtió que las nuevas disposiciones podrían contravenir el principio de proporcionalidad tributaria al limitar deducciones y obligar al pago de contribuciones sobre utilidades inexistentes, un escenario que probablemente derivará en impugnaciones por parte de los pagadores de impuestos.